
观点
全球视野:支付成功的四条建议
本文基于秋季会议季的讨论与小组座谈,提炼出支付领域四大要点:商户需持续跟进支付创新、跨境支付摩擦可能拖累增长、合理选择支付处理路径可节省成本、保持信息更新以维持竞争力。这些建议旨在帮助支付生态中的各方在2020年取得成功。
银行牌照申请激增内幕:OCC掌门人如何重塑特许经营体系
2025年,美国货币监理署(OCC)收到18份银行特许牌照申请,追平此前四年总和,创2008年以来最高纪录。OCC负责人Jonathan Gould称此为“回归常态”,但历史数据显示1990-2008年间申请量至少为当前两倍。面对激增需求,Gould通过重组特许部门、建立监管人员轮岗机制等举措,试图在风险容忍度下降的背景下重建银行准入通道。
通往CFO之路的六堂课:一位金融高管的职业反思
第一地平线银行(First Horizon)CFO兼高级执行副总裁霍普·德穆霍夫斯基(Hope Dmuchowski)以客座文章形式,回顾其在金融服务行业职业生涯中总结的六条经验:寻求导师指导、主动选择积极心态、成为会议室里准备最充分的人、将挑战视为成长路径、重视善意的力量以及永不停歇地学习。文中特别提及TD银行并购案意外终止后,团队在30天内重新制定战略并举办投资者日的应对经历。
第三方合规认证或为大麻现金安全入行提供可行路径
美国各州合法大麻零售产生的数百亿美元现金长期滞留于联邦银行体系之外,构成治安与监管难题。作者指出,即使国会通过《安全银行法》及后续法规,遗留现金的归位问题仍未被充分解决。文章建议联邦监管机构借鉴医疗领域的第三方认证模式,利用现有大麻安保与法务企业,建立由财政部认可的合规认证机制,对现金来源与所有权进行核验,从而在现行反洗钱框架下实现资金安全入行。
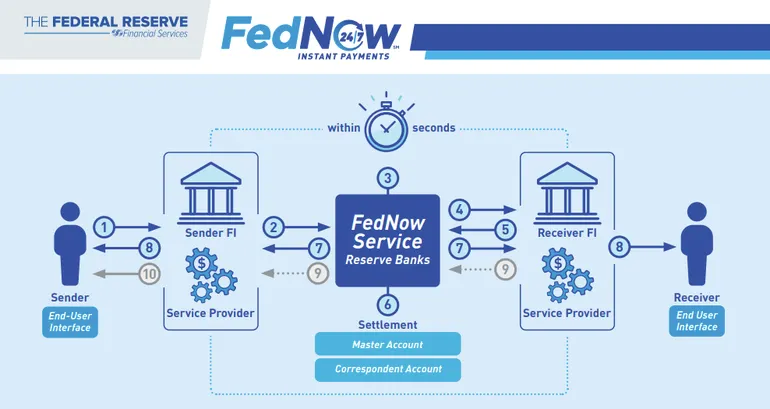
FedNow Success Hinges on Nonbank Access and Cross-Border Integration, Warns Wise Policy Lead
As the Federal Reserve prepares to launch FedNow in summer 2023, policy expert Rina Wulfing cautions that excluding nonbanks and cross-border payments from the system could jeopardize its effectiveness. She highlights the importance of inclusive access and international transaction capabilities for the future of U.S. payments.
银行与金融科技:从竞争走向合作共赢
过去几年,金融科技被视为银行业的威胁,但如今双方正日益走向合作。2021年金融科技投资达1300亿美元,数字支付市场价值超1.2万亿美元。银行拥有客户关系和品牌,金融科技提供创新技术,合作能创造更大价值。软件集成支付成为关键领域,银行与金融科技的合作将推动未来金融创新。
2022年银行业与金融业边界加速消融的三大趋势
银行业与金融业的传统区分正面临挑战:央行数字货币重新定义“账户”概念,开放金融超越开放银行范畴,先买后付服务不断向银行核心业务渗透。这些趋势将在2022年持续深化,推动行业格局重塑。
以执法代立法,CFPB、消费者与银行皆非受益者
消费者银行家协会主席Richard Hunt撰文指出,CFPB以执法行动代替正式规则制定,导致监管不确定性,损害消费者与银行利益,呼吁新任局长Rohit Chopra回归透明规则制定程序。
金融业准备好迎接超级应用革命了吗?
美国运通旗下Kabbage联合创始人Kathryn Petralia撰文指出,2021年近三分之一小企业更换金融服务商,主因是便捷性。文章探讨金融超级应用的发展历程、优势与潜在风险,认为能提供一站式综合服务的企业将持续吸引客户。
金融科技公司:传统金融机构的伙伴而非对手
面对金融科技公司对消费金融活动的持续渗透,传统金融机构不应视其为敌。双方在资金多元化、账户管理工具和借贷解决方案上存在显著互补空间。数据显示,约三分之一美国人已使用非银金融服务,千禧一代中该比例达47%。通过合规框架下的深度合作,如联合开发信贷模型或贷款组合购买,传统机构可有效扩展业务边界并管理风险。