
深度探索
来自我们记者的行业洞察
高盛战略收缩,GreenSky 的去留悬而未决
高盛于2021年宣布以17.3亿美元全股票交易收购金融科技公司 GreenSky,旨在推动其消费者银行平台 Marcus 的发展。然而,两年后,高盛因零售业务亏损和战略收缩,决定出售 GreenSky,但竞购报价低于预期,可能面临减记。分析师指出,此案例警示金融科技公司在出售给大型银行时需谨慎评估战略与文化契合度。
支付欺诈攀升 银行业寻求联合应对
支付欺诈问题日益严峻,企业呼吁银行加强信息共享与联合防范。美国联邦贸易委员会数据显示,2022年消费者欺诈损失达88亿美元,银行转账损失近16亿美元。Nacha等组织正推动新风险管理框架,但银行间数据共享与近万家机构的协调仍是主要障碍。
EWS推出Paze数字钱包,助力银行角逐数字支付市场
运营Zelle的Early Warning Services(EWS)宣布,其新数字钱包Paze将于6月上线,由七家美国大型银行共同拥有。Paze旨在简化电商支付,初期将覆盖1.5亿张Visa和万事达卡账户。业内专家认为,尽管银行背景带来信任优势,但Paze在用户采纳、商户拓展及安全防护方面仍面临激烈竞争。
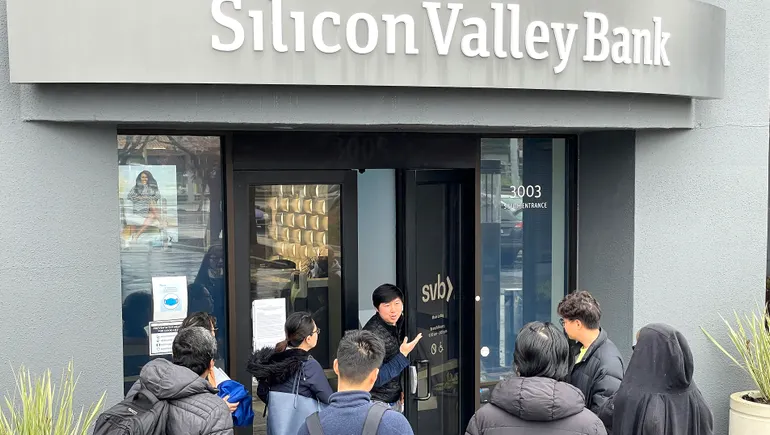
“反向迷因股”:硅谷银行倒闭预示病毒式银行挤兑新时代
硅谷银行(SVB)的倒闭被形容为“反向迷因股”——社交媒体驱动的挤兑在数小时内击垮一家银行。本文剖析事件经过、关键人物与行业影响,并展望监管与市场后续走向。
加密世界信号混杂:裁员潮未歇,币安逆势扩招,监管与机构态度分化
2023年初,加密行业延续2022年的裁员趋势,但币安计划逆势扩员15%至30%。比特币小幅回升至2.3万美元上方,高盛将其列为2023年表现最佳资产,但多家银行仍持谨慎态度,监管机构则密集发布指引。
ESG论战升级:共和党州检察长将矛头指向代理投票顾问
21位共和党州检察长联合致信两大代理投票顾问机构ISS与Glass Lewis,要求其在1月31日前就净零排放、董事会多元化及台湾问题等立场作出解释。此举被视为共和党针对ESG议题的新一轮升级行动,此前已有多个州对大型金融机构实施合同限制或撤资要求。
投资者施压FIS与Fiserv,要求分拆业务以提振业绩
三年前,FIS和Fiserv分别完成数十亿美元收购,承诺通过规模效应提升利润。然而,随着疫情加速数字化,Square、Toast、Stripe等金融科技公司抢占市场份额,两家巨头在商户和银行服务领域增长乏力。投资者正施压要求分拆业务,FIS已面临激进投资者D.E. Shaw和Jana Partners的关注,而Fiserv则通过裁员和出售资产应对压力。
沃尔玛One银行服务对传统银行业的威胁有多深?
沃尔玛通过收购Even和One Finance,正测试名为One的银行平台。专家指出,沃尔玛无需获客成本,凭借其品牌和门店网络,可能对传统银行和新兴数字银行构成重大挑战。
银行即服务扩张,监管机构追赶步伐
银行即服务(BaaS)模式正快速扩张,但监管机构仍在努力理解并规范这一领域。货币监理署(OCC)代理主计长Michael Hsu在9月演讲中强调,BaaS改变了金融业风险状况,并计划对银行与金融科技合作进行分类监管。与此同时,全球BaaS市场预计到2030年达745.5亿美元,但监管审查的加强促使银行和金融科技公司更加谨慎。社区银行视BaaS为增长机遇,但也面临合规挑战。