
“反向迷因股”:硅谷银行倒闭预示病毒式银行挤兑新时代
硅谷银行(SVB)的倒闭被形容为“反向迷因股”——社交媒体驱动的挤兑在数小时内击垮一家银行。本文剖析事件经过、关键人物与行业影响,并展望监管与市场后续走向。
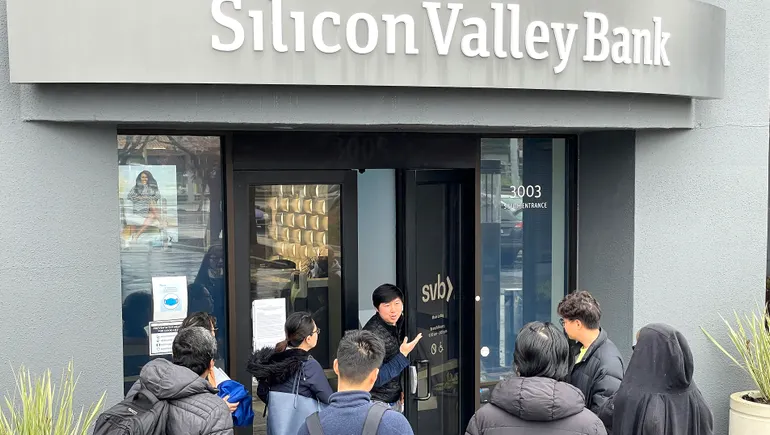
硅谷银行(Silicon Valley Bank)或许曾被誉为全球最具科技敏锐度的银行。其与初创企业及新兴科技行业的深厚联系,使其在银行业中独树一帜,并成为风险投资界的宠儿。
然而,正是这家区域性银行竭力服务的创新经济所催生的工具,加速并放大了3月8日的一场大规模挤兑——当天储户试图从该行提取超过420亿美元存款。
“这是第一次由推特引发的银行挤兑,”美国众议院金融服务委员会主席、北卡罗来纳州共和党人帕特里克·麦克亨利(Patrick McHenry)在3月12日的声明中表示。此前,监管机构采取了非常措施,全额保障硅谷银行存款,以遏制风险蔓延。
尽管初创企业和科技行业客户可能对监管机构周末的紧急处置松了一口气,但导致硅谷银行倒闭的事件,让银行业窥见了社交媒体与数字银行如何在数小时内将一家金融机构从正常经营推向资不抵债。
“我们正进入一个由社交媒体驱动的银行挤兑新时代,”前投资银行家、风险投资人、现为在线贷款机构Revenued首席执行官的所罗门·拉克斯(Solomon Lax)在邮件中告诉Banking Dive。“这是反向的迷因股。”
硅谷银行过去一年一直面临流动性压力,但上周该行披露,在出售长期债券亏损近18亿美元后计划筹资,这一消息令风险投资界陷入恐慌。
“我看到大量大型风投基金发出的邮件,敦促其投资组合公司将资金存入大型银行,”小企业融资金融科技公司Biz2Credit首席执行官罗希特·阿罗拉(Rohit Arora)表示。
据彭博社报道,包括彼得·蒂尔(Peter Thiel)的创始人基金(Founders Fund)在内的知名风投机构,已指示其投资组合公司从硅谷银行撤资。
该通讯社还报道,风投公司Coatue Management、Union Square Ventures和Founder Collective也建议初创企业提取资金。
推特前产品负责人杰森·戈德曼(Jason Goldman)对《华尔街日报》表示,创始人和投资者可能先在私人聊天群中分享了担忧,随后才扩散至社交媒体。
该行的困境被拥有大量粉丝的推特用户放大,如企业家兼网络名人金·达康(Kim Dotcom)和初创投资人贾森·卡拉卡尼斯(Jason Calacanis)。
“银行挤兑!”达康3月12日在推特上写道。
“你现在应该感到极度恐惧——这是对银行挤兑和传染的正确反应,”卡拉卡尼斯3月12日在社交媒体上发帖。
与此同时,标签#BankCrash在整个周末于推特上成为热门话题。
“这很危险,”阿罗拉说。“每个人都有智能手机,任何人都可以在社交媒体上发布任何内容,没有过滤,没有认证检查。然后每个人今天都可以上网取钱。”
硅谷银行拥有异常大量的未投保存款,这一因素可能促使客户急于提款。
根据标普全球的数据,截至2022年底,硅谷银行国内存款中93.9%未投保。该行主要服务科技初创企业和风投支持的公司,其中许多在位于加利福尼亚州圣克拉拉的该行存有数百万美元。
该行于3月10日倒闭,成为自2008年华盛顿互惠银行(Washington Mutual)倒闭以来最大的银行失败案例。
然而,导致硅谷银行倒闭的问题已积累了一段时间。在新冠疫情期间现金充裕,该行押注长期政府证券,假设利率将保持低位。
但随着美联储为抑制通胀而逐步加息,该行的债券投资贬值,流动性问题开始显现。
加息也重创了科技行业和风投支持的初创企业——这些是硅谷银行的核心客户。随着融资枯竭,这些公司开始动用存款,加剧了该行的流动性紧缩。
尽管如此,硅谷银行的迅速倒闭仍令银行业震惊。
“我惊讶于一家如此规模和声望的银行在36小时内倒闭,”阿罗拉说。“即使在2008年,这些银行也花了不少时间才倒下。”
科技分析师本·汤普森(Ben Thompson)在3月13日的文章中写道,硅谷银行挤兑的独特之处在于客户提款的便捷性和该行困境消息传播的速度。
“正是这种由谣言和提款的零分配成本所驱动的速度,才如此具有破坏性,”他写道。
硅谷银行下一步如何?
联邦存款保险公司(FDIC)于周五接管该行,两天内,监管机构宣布计划全额保障硅谷银行存款,实质上为超过FDIC标准25万美元上限的所有资金提供保险。
监管机构任命蒂姆·马约普洛斯(Tim Mayopoulos)为该行新任首席执行官。在声明中,这位前房利美(Fannie Mae)首席执行官告诉硅谷银行客户“一切照常”,并敦促在倒闭期间离开的初创创始人返回。
“如果您、您的投资组合公司或您的公司在过去一周内转移了资金,请考虑将部分资金转回,作为安全存款多元化策略的一部分,”马约普洛斯说,他最近担任抵押贷款软件金融科技公司Blend的总裁。
与此同时,监管机构在周末为这家陷入困境的银行寻找买家的尝试失败,但据《华尔街日报》报道,可能正在计划进行第二次拍卖。
但拉克斯表示,潜在买家可能会考虑该行惊人的倒闭如何为社交媒体时代银行信任的恶化树立了先例。
“信贷基金将填补硅谷银行留下的空缺,但利率会高得多。资本将可用,但没有存款和费用关系来补贴它,”他说。“任何可能感兴趣的银行都会将存款关系视为热门的经纪定期存款,并认为它可能在推特驱动的群体踩踏中随时消失。”