
2021年挑战者银行展望:增长、模式与风险
挑战者银行在2020年实现用户与融资双增长,但商业模式依赖交换费,面临2021年估值回调风险。行业专家预测,产品多元化、订阅制及利基市场将成为新方向。
过去几年,挑战者银行(challenger banks)发展迅猛。这些数字银行机构,其中许多宣称旨在颠覆传统银行业,凭借大规模融资轮和用户数量的稳步增长,为金融科技领域带来了更多关注。
根据Exton Consulting汇编的数据,截至2020年12月,全球共有256家新银行(neobanks),且许多在过去12个月中报告了稳定的账户增长。
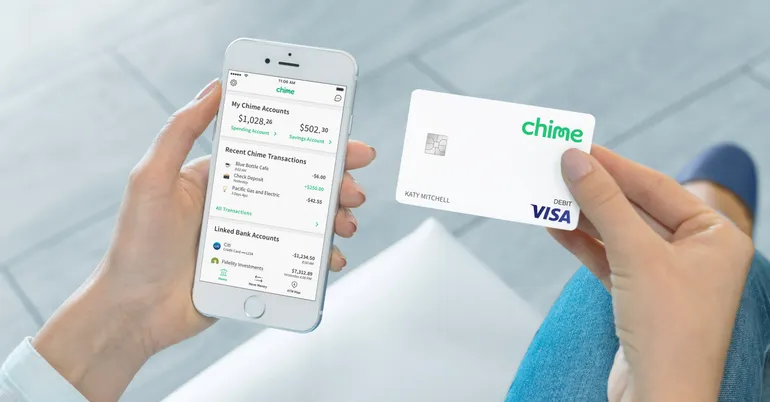
Chime在2020年9月完成一轮融资,估值达145亿美元;据彭博社报道,该公司在2020年2月已拥有800万用户,而2018年时为100万。Varo于2020年7月成为首家获得美国国家银行牌照的挑战者银行,据路透社报道,其客户数量在2020年翻倍,账户数接近200万。挑战者银行Current的用户数从2020年6月的100万增至11月的200万以上,并在11月完成1.31亿美元C轮融资,估值约7.5亿美元。
随着挑战者银行市场持续吸引风险投资、新用户甚至名人代言,这种新型银行模式的热度能否延续至2021年?
填补期望缺口
挑战者银行之所以能实现用户增长,是因为它们能够提供一些大型传统银行所缺失的金融服务。咨询公司Capco银行业合伙人Lane Martin表示:“这些挑战者银行之所以出现,是因为它们能够填补银行业现状与应有状态之间的期望缺口。它们围绕满足未满足的需求来证明自身价值,并迅速提供逻辑清晰的服务。”
像Chime和Current这样的挑战者银行,以无账户管理费和透支保护等功能,吸引着依赖薪水生活的市场——这一市场可能未从传统机构获得定制化服务。美联储2018年的一项研究(2019年发布)发现,40%的美国人难以拿出400美元应对意外开支。挑战者银行称,摩根大通和美国银行等大型银行并未通过其产品和服务充分解决这种财务脆弱性。
Current营销副总裁Adam Hadi去年对Banking Dive表示:“我们的业务根本不同。我们不依赖存款规模盈利,不像传统银行……银行总在你有很多钱时出现。当你没钱时,哪些银行会为你服务?”
绝大多数挑战者银行通过交换费(interchange)盈利。银行在客户使用其借记卡消费时向商户收取交换费。挑战者银行能收取的交换费比例虽小,但高于大型银行竞争对手被允许的比例。根据《多德-弗兰克法案》中的德宾修正案,资产低于100亿美元的银行可对借记卡交易向商户收取最高1.5%的费用。据《财富》分析,这比富国银行或花旗等传统银行可收取的费用高出七倍。
尽管交换费模式让初创企业能在饱和市场中立足,并利用一些行业巨头无法享受的优势,但并非所有人都认为挑战者银行能在2021年保持势头。2021年迄今,数字银行Azlo和Simple,以及面向拉丁裔的另类贷款机构Aura已关闭。
在线开户平台MANTL联合创始人兼CEO Nathaniel Harley表示:“我认为我们看到的是,许多新银行——Chime就是一个很好的例子——估值巨大,但它们的业务确实建立在交换费上,这需要大规模运营。交换费模式之所以奏效,是因为我们处于牛市,大量风险资金涌入这些公司并支撑它们。”据The Information报道,Chime在2020年通过交换费创造了超过6亿美元的收入。Harley指出,许多风险资金被用于营销和广告,以争夺传统机构的市场份额。他警告:“但在风险资金枯竭或市场表现不佳的环境中会发生什么?我确实认为,2021年一些挑战者银行将面临清算,一些虚高的估值会回落,其商业模式将受到严峻考验。”
甲骨文金融服务全球业务部高级总监Aubrey Hawes表示,投资者追逐回报,大量风险资本涌入挑战者银行。“你好奇其中有多少能成功。这些风投公司广泛下注,我认为他们并不期望所有投资都能命中。”
Axios周四的一份报告发现,挑战者银行可能还从网络外ATM机获取可观收入。据该媒体获得的数据,Chime收入的21%来自客户使用网络外ATM机的费用。Chime回应称:“我们收入的一小部分来自网络外ATM费用”,并补充其客户可使用超过38,000台免费ATM机。
挑战者银行需多元化
Martin表示,预计2021年将有更多挑战者银行推出扩展产品。“在市场上获得动力的挑战者银行,将开始更像传统银行,以占据更多钱包份额。有趣的是,金融科技公司起初与众不同,但随后又渴望提供传统银行目前提供的一切。”
金融科技公司Upgrade本月推出了移动银行平台,以补充其现有个人贷款和信用卡产品。联合创始人兼CEO Renaud Laplanche表示,新数字银行平台不会成为收入驱动力,而是吸引新客户使用Upgrade贷款和信用卡产品的工具。他说:“移动银行账户是我们为现有客户提供更多价值并获取新客户的方式。”
面向Z世代的挑战者银行Step计划提供贷款,可能还有投资和金融知识产品。CEO CJ MacDonald表示:“我们使命的重要部分是金融知识普及,因此我认为可以内置一些教育工具。”这家旧金山初创公司在2020年12月完成了5000万美元B轮融资。
订阅制银行服务
尽管交换费仍是多数挑战者银行的稳定收入来源,一些利基金融科技公司要求按月订阅,或在免费服务外提供高级版本。英国gohenry最近完成4000万美元融资,计划用于美国扩张,其在美国每账户月费为3.99美元。该挑战者银行为6至18岁青少年提供预付借记卡和银行账户,并设有家长控制。CEO Alex Zivoder表示,订阅是公司主要收入来源。他去年12月对Banking Dive表示:“交换费当然是一个附加因素,但青少年或儿童交易数量无法与成人相比。很难想象仅靠交换费的免费模式在我们细分市场能成功。”
BBVA USA本月宣布将关闭的Azlo,去年夏天测试了订阅模式。除免费账户外,Azlo推出每月10美元的订阅服务,捆绑发票等功能,并新增工资和税收自动预算工具。CEO Cameron Peake在9月对Banking Dive表示,该模式旨在成为交换费之外的收入来源。然而,BBVA已宣布在PNC收购其美国业务前关闭该平台。
其他采用订阅或高级服务作为额外收入流的挑战者银行包括:休斯顿的Majority(面向移民市场)、NorthOne(服务小企业)和英国Revolut(2017年推出高级账户)。
FIS高级副总裁兼下一代银行总经理Andrew Beatty表示,随着更多挑战者银行考虑订阅或高级服务以补充交换费收入,应意识到转型并非易事。他说:“只有提供优质产品和服务,才能提供高级服务。当竞争格局充满其他付费服务时,从轻量版产品转向收费非常困难。”
更多利基银行
许多新银行专注于特定人群,以区别于传统机构。Daylight于2020年12月推出,专门服务同性恋和跨性别客户,提供LGBT财务规划顾问,并允许跨性别者使用偏好姓名而非“死名”印在卡上。Majority通过捆绑数字银行、国际长途和汇款服务,瞄准移民社区。Remitly已通过汇款服务瞄准该群体,去年推出Passbook提供银行服务。MoCaFi和Greenwood等挑战者银行旨在为黑人和棕色人种社区提供服务。
MoCaFi创始人兼CEO Wole Coaxum表示:“银行很好,但无法真正解决这些根本问题,因为这与其商业模式相悖。”他致力于减少美国无银行账户的黑人和西班牙裔家庭数量。Beatty说:“我认为我们会看到更多挑战者解决客户问题,因为这才是关键。我认为尚未达到饱和点。金融科技领域确实涌现出一些好主意。想想薪酬保护计划(PPP)的挑战,人们迅速行动并创造商业机会。这无疑表明创新可以非常迅速。”
