
FedNow突破多重障碍,实时支付采用率持续攀升
美联储FedNow即时支付系统在推出三年后取得显著进展:第二季度结算支付数量环比跃升85%,接入机构达1800家,覆盖约半数美国储蓄与支票账户。尽管美国在实时支付领域仍落后于印度、巴西等国,但行业专家认为其已摆脱滞后局面。然而,系统在发送端参与度、跨行渗透率及联邦机构应用等方面仍面临挑战。
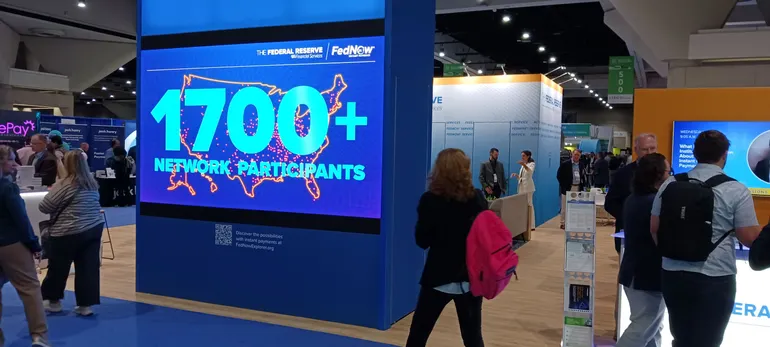
美联储即时支付系统FedNow正加速扩展其机构网络与账户覆盖范围。最新数据显示,今年第二季度该系统结算支付数量较第一季度跃升85%。
上周美联储发布的更新显示,自2023年年中FedNow服务推出以来,已有1800家银行和信用合作社接入该系统,其中包括美国前十大银行中的七家。据FedNow首席执行管尼克·斯塔内斯库(Nick Stanescu)在6月30日的声明,这意味着约半数美国储蓄账户和支票账户现已具备使用该服务的条件。
三年来,美联储持续吸引金融机构加入这一即时支付系统,旨在构建更广泛的银行与信用合作社网络,实现秒级支付结算。根据7月7日的美联储更新,该实时系统的应用场景涵盖保险赔付、房地产交易、汽车购买及工资即时获取工具等。
“这凸显了企业和消费者对即时支付的需求,金融机构正在响应这一需求。”快速支付委员会(Faster Payments Council)负责人里德·卢塔宁(Reed Luhtanen)表示,“我预计采用率将继续加速。”他在邮件中回应最新FedNow更新时补充道。
美国在实时支付趋势中奋起直追
美国在构建更快支付选项方面曾落后于印度、巴西等国。根据数字支付软件公司ACI Worldwide 2024年的一份报告,截至2023年,美国在全球实时支付采用率中排名第11位。
ACI已于去年停止发布该报告,但ACI美洲实时支付业务负责人布里奇特·霍尔(Bridget Hall)指出,FedNow的更新表明美国已不再是昔日的落后者。“我们过去常说美国在实时支付方面落后,现在可以坚定地说,我们不再落后了。”霍尔上周接受采访时表示,“美国已建立起即时支付体系。”
FedNow系统的推出,部分是为了覆盖那些对加入私营实时支付系统(RTP网络)兴趣不大的小型社区银行和信用合作社——RTP由大型银行竞争对手于2017年创建。
与此同时,清算所(The Clearing House)报告称,RTP在第二季度处理了1.42亿笔交易,金额达5760亿美元,截至2026年6月约有1280家参与者使用该私营系统。清算所称,这一高速系统覆盖约70%的账户,若计入通过中介机构接入的账户,覆盖率可达90%。
尽管美国实时支付取得进展,但美国约9000家金融机构中仅约五分之一签约FedNow,因此美联储距离其吸引7000至8000家美国金融机构的预测目标仍有相当距离。
此外,许多签约机构仅开通了接收即时支付功能,而未开通风险更高的发送不可撤销支付功能。
以应用场景推动实时支付普及
说服金融机构开通双向实时支付路径,对于推动更广泛的应用至关重要,但吸引它们增加发送功能仍是一大挑战。
“需要大量工作围绕将参与者连接为发送方,使其不仅能在关联账户中接收支付,还能从这些账户发起发送。”霍尔表示。
霍尔指出,FedNow和RTP均未公布各自系统中的发送方数量。清算所发言人表示,RTP已有156家金融机构获授权发送支付,约占其参与者的12%。美联储发言人则拒绝就FedNow中可发送支付的参与者数量置评。
请求支付(request-for-pay)功能的完善也可能促进系统使用。“行业内众所周知,请求支付的使用率仍然很低。”霍尔说。
只有金融机构才能直接连接FedNow系统,银行和信用合作社有望将这一选项扩展至企业,用于商业和消费场景。
联邦机构对FedNow的支持
在FedNow早期推广中,美国财政部的率先采用旨在启动系统使用并带动其他用户。联邦紧急事务管理局(FEMA)去年也开始通过FedNow发放灾害救济金。
在另一项可能扩展应用场景的美联储举措中,央行于4月提议修改FedNow相关法规,允许参与即时支付系统的金融机构通过中介机构进行资金转账。
央行建议,这一系统变更(具体涉及J条例)可能促使银行与中介机构(如国际银行)合作,以发送跨境支付。
“美联储正在考虑修订J条例,以开放FedNow的中介环节,使其与Fedwire匹配——这样我们就可以开始探索跨境即时支付——我们也看到了一些关于接下来将出现哪些应用场景的额外讨论。”霍尔表示。
目前,美联储在审议上月截止的提案意见时,尚未就这一新的跨境可能性透露更多信息。
鉴于联邦政府的规模庞大,一些行业观察人士质疑为何没有更多联邦机构利用实时支付。例如,由前Fiserv首席执行官弗兰克·比西尼亚诺(Frank Bisignano)领导的社会保障管理局,可能是使用该服务的候选机构,乔治城大学教授吉姆·安吉尔(Jim Angel)建议道。安吉尔曾任职于美联储快速支付工作组,该工作组为FedNow提供了早期指导。
“如果政府明确表示,将比ACH收款人更快地向FedNow收款人支付社会保障福利,那么落后的银行将面临来自客户的强大商业压力,促使它们签约FedNow。”安吉尔在邮件中表示。
美联储发言人拒绝就这一可能性置评。